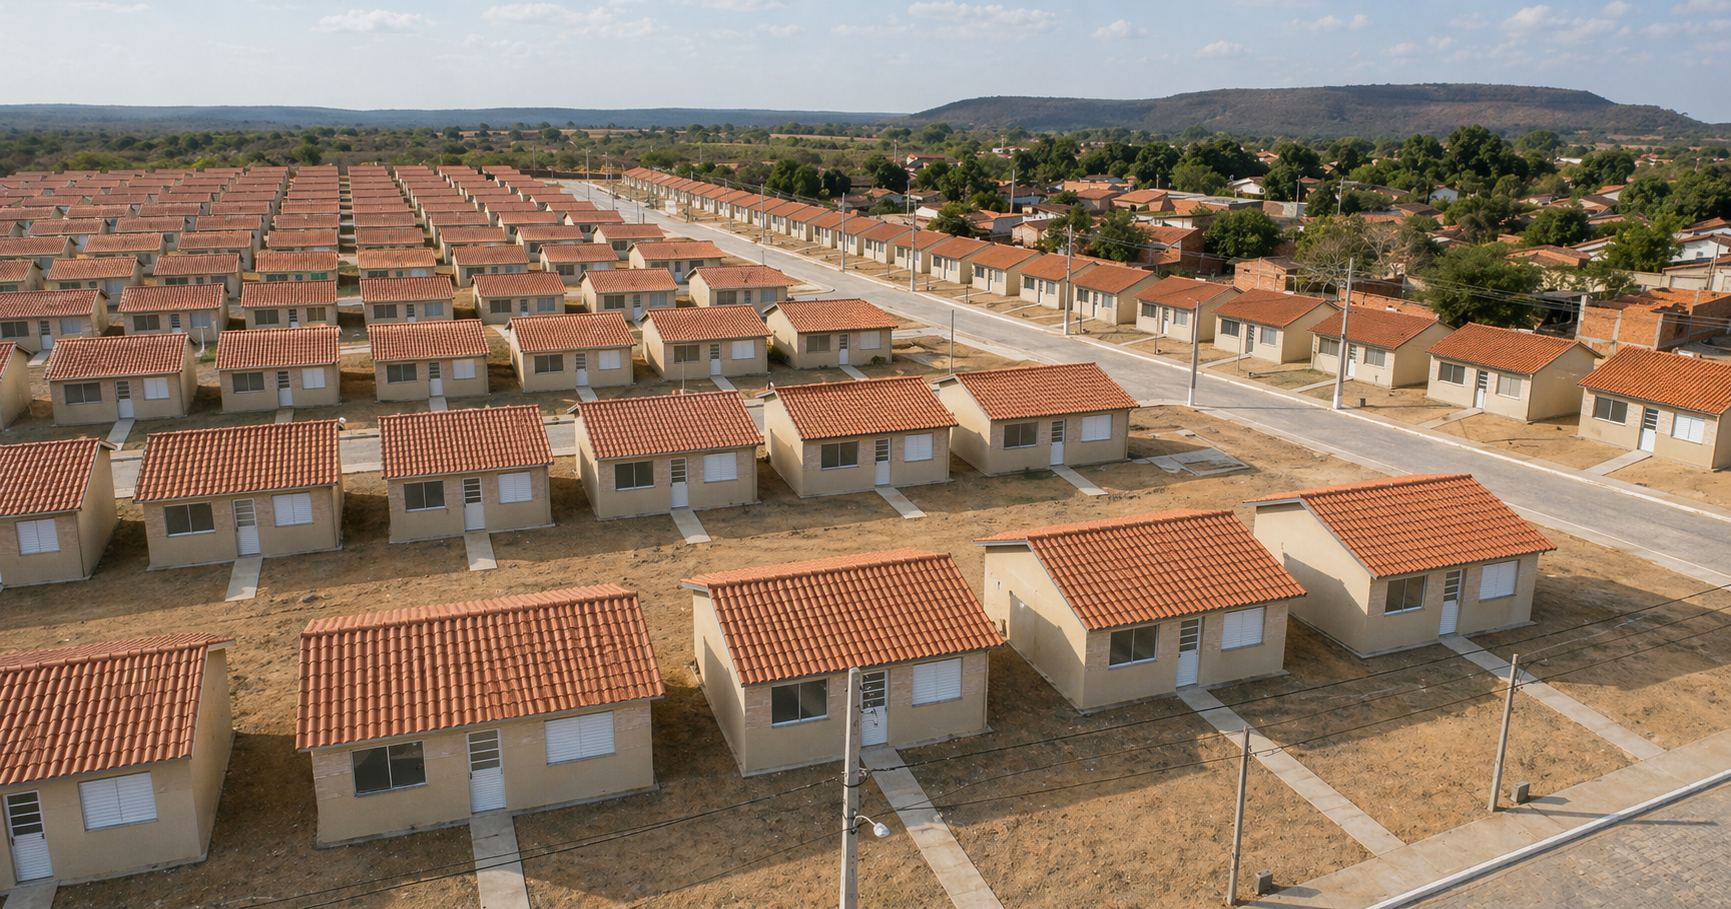
O programa Minha Casa Minha Vida passou por uma das atualizações mais relevantes dos últimos anos e isso muda diretamente o jogo para quem quer financiar um imóvel em 2026.
Na prática, mais pessoas passaram a se encaixar no programa, os limites de renda foram ampliados e o valor máximo dos imóveis também subiu. O resultado é simples: mais acesso ao financiamento e mais possibilidades de escolha.
Se antes muita gente ficava de fora, agora o cenário é outro. Principalmente para quem mora em cidades como Charqueada, Piracicaba, São Pedro, Rio Claro, Águas de São Pedro, Ipeúna e Rio das Pedras, onde o mercado tem forte presença dentro dessas novas regras.
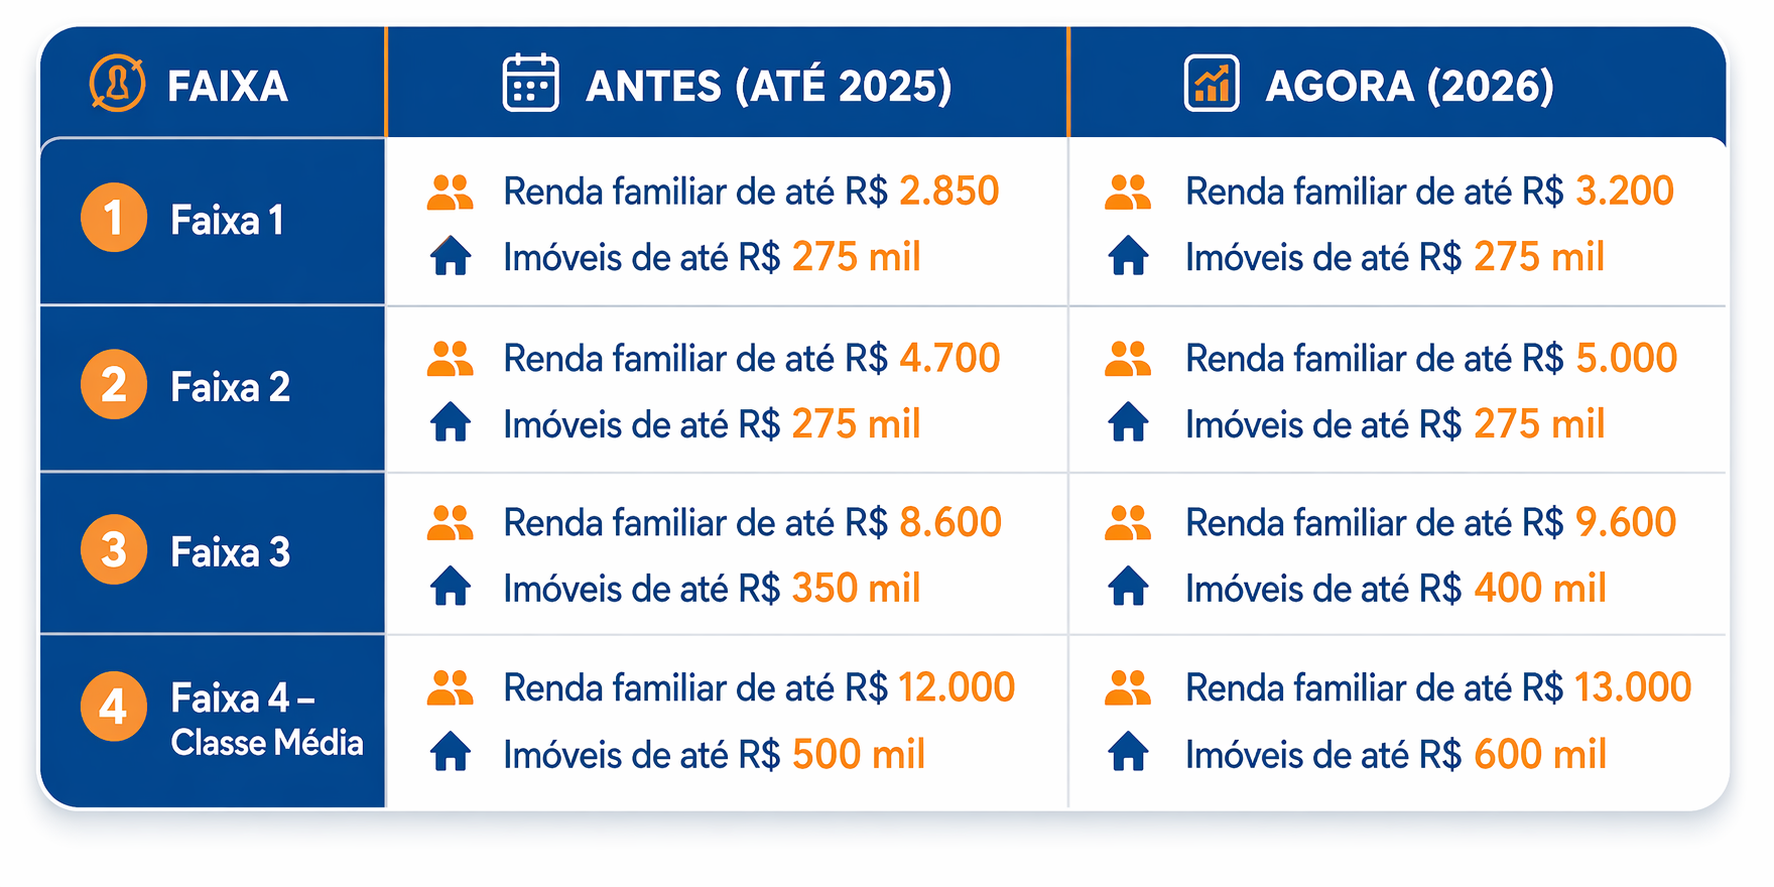
O que mudou no Minha Casa Minha Vida em 2026
A principal mudança está na ampliação das faixas de renda. Isso redefine quem pode participar do programa:
- Faixa 1: agora atende famílias com renda de até R$ 3.200
- Faixa 2: ampliada para até R$ 5.000
- Faixa 3: passou para até R$ 9.600
- Faixa 4 (classe média): nova faixa para renda de até R$ 13.000
Esse último ponto é o mais relevante. A inclusão da classe média dentro do programa não é apenas uma expansão administrativa, ela altera o perfil de quem pode financiar com condições mais acessíveis.
Limite de valor dos imóveis também aumentou
Outro ponto crítico da atualização está no teto dos imóveis:
- Faixas 1 e 2: até R$ 275 mil
- Faixa 3: até R$ 400 mil
- Faixa 4: até R$ 600 mil
Isso resolve um problema histórico do programa: o descompasso entre o valor permitido e a realidade do mercado imobiliário.
Em cidades como Piracicaba e Rio Claro, por exemplo, já era difícil encontrar imóveis dentro dos limites antigos. Agora, o comprador tem mais liberdade real de escolha.
Taxas de juros e prazos continuam competitivos
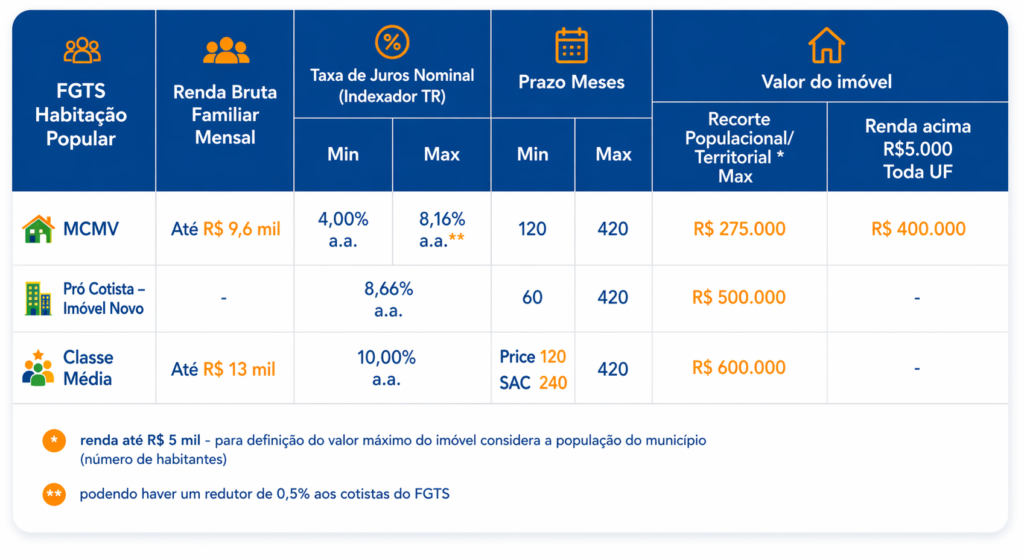
O programa mantém taxas significativamente menores que as praticadas no financiamento tradicional:
- Juros a partir de 4% ao ano (dependendo da faixa)
- Possibilidade de financiamento em até 420 meses
- Uso do FGTS como entrada ou amortização
Esses três fatores combinados continuam sendo o principal motor do programa, principalmente para quem busca previsibilidade financeira no longo prazo.
O que isso significa na prática
Essa atualização não é apenas numérica, ela altera o comportamento do mercado.
Quem antes não conseguia financiar, agora consegue.
Quem só podia comprar imóveis mais simples, agora pode subir de padrão.
E quem estava esperando condições melhores, encontra agora um cenário mais favorável.
Mas existe um ponto que costuma ser ignorado: entender em qual faixa você realmente se encaixa e qual o melhor tipo de financiamento exige análise técnica.
Onde entra a JR Davanzo nesse cenário
O programa parece simples olhando tabelas, mas na prática envolve variáveis como:
- composição de renda
- uso correto do FGTS
- enquadramento ideal na faixa
- escolha do sistema de amortização
- aprovação de crédito
A JR Davanzo – Consultoria e Negócios, correspondente bancário Caixa atuante em Charqueada e região, trabalha exatamente nessa etapa crítica: transformar regra em aprovação.
Atendendo clientes de Charqueada, Piracicaba, São Pedro, Rio Claro, Águas de São Pedro, Ipeúna e Rio das Pedras, a empresa faz a análise completa do perfil e direciona para o melhor enquadramento possível dentro do programa.
Isso reduz erros, acelera o processo e aumenta significativamente as chances de aprovação.
Vale a pena aproveitar agora?
Do ponto de vista técnico, sim.
Expansões como essa tendem a aumentar a demanda rapidamente. E quando a demanda sobe, dois efeitos aparecem:
- valorização dos imóveis dentro das faixas
- maior concorrência por crédito
Ou seja, quem entende e age antes tende a conseguir melhores condições.
Próximo passo
Se você quer saber exatamente em qual faixa se encaixa e qual valor de imóvel pode financiar com segurança, o caminho mais eficiente não é tentar interpretar regras sozinho.
A JR Davanzo faz essa análise de forma direta, com base nos critérios reais da Caixa!

[…] Minha Casa Minha Vida 2026: novas faixas, mais crédito e imóveis de até R$ 600 mil […]